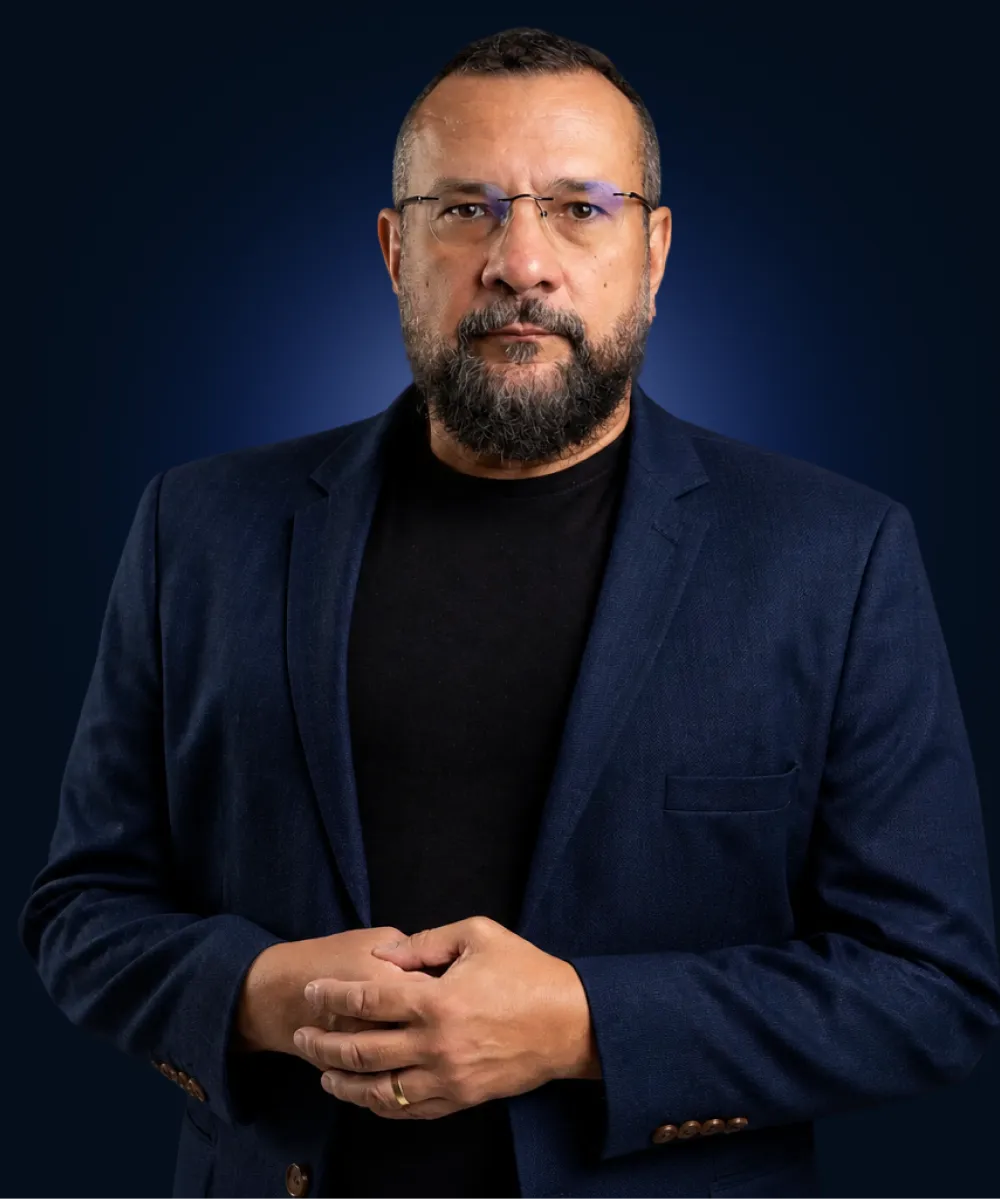
Autoridade acadêmica e prática na mesma pessoa. Roberto já lecionou na pós-graduação da FGV-RJ e do IBMEC. E não fica só na teoria: como sócio da Juriativos, ele compra e estrutura esses ativos no dia a dia.
- Mestre em Direito Econômico pela Universidade Gama Filho (2003)
- Já lecionou na pós-graduação da FGV-RJ e do IBMEC
- Sócio da Juriativos (operação de precatórios) e da VCZ Legal
- Advogado OAB-RJ e membro da Comissão de Lavagem de Dinheiro da OAB-RJ
- Mais de 30 anos entre o Direito Econômico e o mercado financeiro
Tudo o que você precisa saber sobre esse investimento, no seu WhatsApp.
Ao entrar no Grupo VIP, você recebe, em linguagem simples, a mesma análise que os grandes investidores usam antes de colocar dinheiro nesse tipo de ativo.
De onde vem o ganho
Você compra com desconto e o valor é corrigido pela inflação mais juros. O ganho acima do CDI começa já no preço de compra.
Quem fica com o ganho
A diferença entre investir por um fundo e comprar direto — e a fatia do ganho que hoje fica com o gestor do fundo.
O que mudou na lei (EC 136)
A nova regra mudou a forma de correção desse ativo. Você entende, sem juridiquês, o que isso significa para o seu bolso.
Acesso direto ao Roberto
Proximidade com quem já lecionou na FGV e no IBMEC e compra esse ativo todos os dias na Juriativos.
Você conhece todos os tipos de investimento que existem no Brasil?
Um deles movimenta bilhões, pode render acima do CDI — e quase nenhuma pessoa física investe direto nele.
É uma dívida que o próprio Estado brasileiro reconhece e precisa pagar, garantida pelo Art. 100 da Constituição. Você compra com desconto e o valor é corrigido pela inflação mais juros. Os grandes investidores já fazem isso há mais de dez anos, por meio de fundos que ficam com boa parte do ganho — o ganho que poderia ser seu.
O que separa você desse investimento não é dinheiro. É conhecimento — e é exatamente isso que você recebe no grupo, de forma simples e direta.
Pode render como um bom crédito, com a segurança de ter o Estado como devedor.
Um investimento que não sobe e desce junto com a Bolsa nem com os juros do dia a dia. O ganho vem de três coisas: o desconto na compra, a correção pela inflação mais juros, e o recebimento na fila de pagamento.
Pode render acima do CDI
O ativo é vendido com desconto. Comprar por menos do que ele vale cria o ganho acima da renda fixa tradicional — sem ficar oscilando todo dia na tela.
Garantia da Constituição
Quem deve é o próprio Estado, por força da Constituição. A dívida de uma empresa, mesmo a mais bem avaliada, pode virar problema — como aconteceu com a Americanas. O Estado não tem balanço para esconder.
Não depende da Bolsa
Não sobe e desce com a Bolsa nem com os juros do curto prazo. É aquela peça que falta na maioria das carteiras para diversificar de verdade.
Funciona como o dos grandes investidores, sem caixa-preta.
Compra com desconto
Você compra o crédito por menos do que ele vale. O ganho já começa aí, no preço de compra.
Correção pela inflação + juros
Desde a nova lei (EC 136/2025), o valor é atualizado pela inflação (IPCA) mais uma taxa de juros. Ou seja: protege da inflação e ainda rende acima dela.
Recebimento na fila
O pagamento segue uma fila pública, fiscalizada pelo CNJ. O prazo costuma ficar entre 1 e 2 anos.
As regras nunca estiveram tão claras.
A regra antiga, que corrigia o valor pela Selic. Hoje já foi substituída.
A regra atual: mudou a correção para inflação mais juros e reorganizou os pagamentos. Isso abriu uma nova janela de oportunidade nos preços.
Ação em julgamento no STF que discute pontos da nova regra (EC 136/2025).
Todo investimento tem risco de mudança de regra. A diferença do precatório é que essas mudanças acontecem às claras, no STF — dá para acompanhar e se preparar com antecedência.
O investimento garantido pela Constituição mais antigo e bem mapeado do país.
Até a dívida de empresa mais bem avaliada virou problema em 2023. O Estado, garantido pela Constituição, não tem balanço para esconder.
Os grandes investidores já fazem isso há 10 anos.
Agora chegou a sua vez.
Adicione à sua carteira o investimento que pode render acima do CDI, garantido pela Constituição.
Roberto Roland · Lecionou na FGV e no IBMEC · opera precatórios na Juriativos
Acesso imediato ao grupo. Conteúdo gratuito e em linguagem simples.